
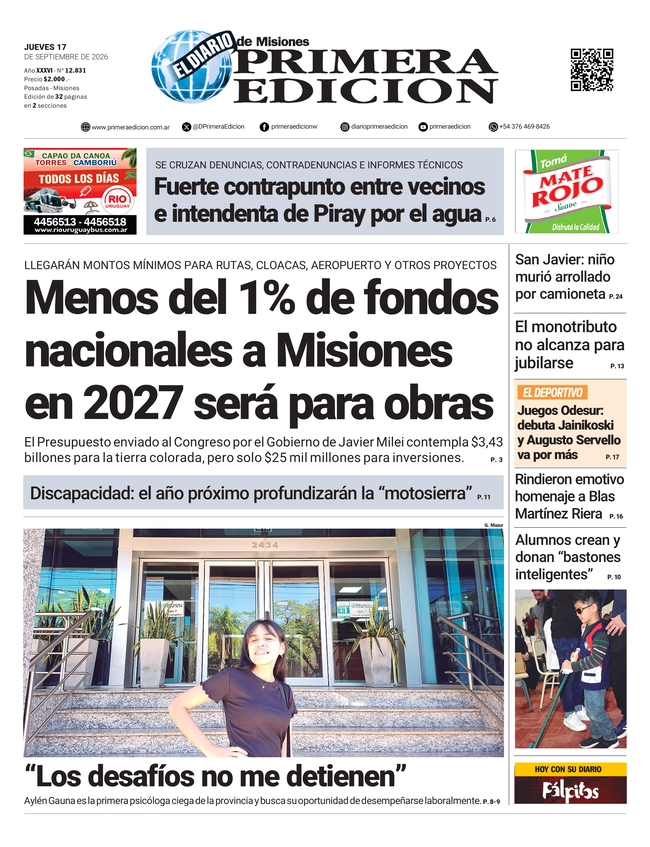
El proyecto de Presupuesto 2027 del Gobierno de Javier Milei incorpora cambios en la actualización del gasto social y en el régimen de pensiones por invalidez que abren una discusión sobre el alcance de la política de ajuste.
En el Marco Fiscal de Mediano Plazo, la iniciativa proyecta llevar el gasto primario por debajo del 14% del Producto Bruto Interno (PIB) hacia 2029 y señala que los componentes más significativos del gasto social se actualizan mediante una fórmula que toma la inflación con dos meses de atraso.
El mecanismo adquiere relevancia en un escenario de desinflación, pero también frente a posibles saltos de precios. El texto sostiene que el rezago favorece las cuentas públicas cuando la inflación baja, mientras que puede generar una pérdida de poder adquisitivo de las prestaciones si los precios vuelven a acelerarse.
Los supuestos macroeconómicos incluidos en el proyecto prevén un Índice de Precios al Consumidor (IPC) del 18% y un dólar de $1.847,6 para diciembre de 2027. La evolución efectiva de esas variables será determinante para el resultado de la fórmula de actualización.
La fórmula de actualización de los componentes más significativos del gasto social toma como referencia la inflación de dos meses atrás. Esto implica que las prestaciones se ajustan con información de precios correspondiente a un período anterior al momento en que se efectiviza el pago.
El mecanismo puede generar efectos diferentes según el comportamiento de la inflación. Cuando los precios desaceleran, el rezago puede contribuir a moderar el gasto real del Estado. En cambio, ante un salto inflacionario, la actualización posterior puede dejar a los beneficiarios expuestos a una pérdida temporal de poder adquisitivo.
El proyecto plantea así una relación directa entre la trayectoria de los precios y el gasto público. Los supuestos de inflación y tipo de cambio previstos para 2027 forman parte de las condiciones bajo las cuales se elaboró el esquema fiscal.
Discapacidad: una reforma dentro del Presupuesto
Los artículos 36 a 38 del proyecto reescriben la Ley de Emergencia en Discapacidad N° 27.793, sancionada tras el rechazo a un veto presidencial.
Según el texto analizado, la pensión no contributiva por invalidez pasará a ser incompatible con tener un vínculo laboral formal o estar inscripto en el régimen general o simplificado. La modificación plantea un cambio en las condiciones de acceso y permanencia en ese beneficio.
El proyecto también incorpora una tensión entre sus objetivos de política social y las condiciones previstas para las pensiones. Mientras el Marco Fiscal de Mediano Plazo menciona la prioridad de un esquema de reinserción en el mercado laboral formal, las nuevas condiciones para la pensión podrían generar un obstáculo para quienes buscan incorporarse al empleo registrado.
La discusión sobre estas modificaciones quedará vinculada al tratamiento parlamentario del Presupuesto 2027 y al alcance de la Ley de Emergencia en Discapacidad.
El documento plantea una reducción del gasto primario como parte de la estrategia fiscal del Gobierno. En ese marco, la actualización de prestaciones sociales y las condiciones de acceso a pensiones adquieren relevancia porque inciden en el gasto público y en los ingresos de los beneficiarios.
El rezago de la fórmula de actualización, los supuestos macroeconómicos y los cambios en discapacidad forman parte de una misma discusión sobre cómo se distribuye el esfuerzo de consolidación fiscal.
La cuestión central será determinar cómo evolucionan las prestaciones frente a los precios y cómo impactan las nuevas condiciones en las personas que reciben pensiones por invalidez. Esos efectos dependerán de la aplicación concreta de las normas, de la evolución de la inflación y del tratamiento que el Congreso dé al proyecto.
Fuente: El Destape

Discussion about this post