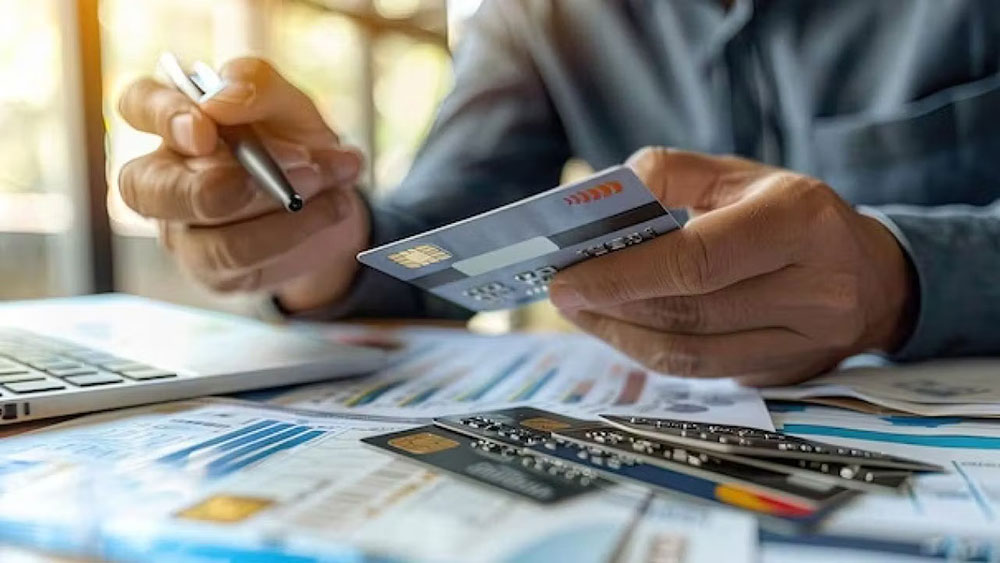
La mora bancaria de los créditos otorgados a las familias volvió a subir en julio y alcanzó el 12,9%, el nivel más alto en más de dos décadas, según los últimos datos difundidos por el Banco Central de la República Argentina (BCRA).
El indicador avanzó 0,1 puntos porcentuales respecto de junio y mostró un fuerte deterioro en la comparación interanual. En julio de 2025, la irregularidad de los préstamos a los hogares se ubicaba en 5,6%, por lo que en doce meses aumentó 7,3 puntos porcentuales y más que se duplicó.
El mayor nivel de incumplimiento se registró entre los préstamos personales, cuya mora subió 0,3 puntos durante julio y llegó al 16,7%.
También aumentaron los atrasos en las tarjetas de crédito, que pasaron al 12,8%, tras avanzar 0,2 puntos porcentuales durante el mes.
En los créditos prendarios, en tanto, la irregularidad se incrementó hasta el 8,1%, mientras que en los préstamos hipotecarios permaneció estable en 1,6%.
El deterioro no quedó limitado a las familias. El nivel de irregularidad del conjunto de los préstamos al sector privado llegó al 7,7%, frente al 3,2% registrado en julio del año pasado.
En el caso de las empresas, la mora alcanzó el 3,6%, tres veces el 1,2% observado doce meses atrás, aunque continuó considerablemente por debajo del nivel registrado entre los hogares.

Menos crédito y mayores dificultades de pago
El Banco Central explicó que la suba del indicador estuvo asociada tanto a una reducción real del volumen total de financiamiento como al crecimiento de la cartera con problemas de pago.
Esto significa que el aumento de la tasa de mora no respondió exclusivamente a un mayor monto de deudas impagas, sino también a una disminución del stock general de préstamos utilizado para calcular el indicador.
Desde la consultora 1816 señalaron que durante julio volvió a caer en términos reales el saldo total de los créditos concedidos a las familias.
“El aspecto positivo es que el saldo en mora, medido también en términos reales, prácticamente no se movió mes contra mes”, explicó la firma
La irregularidad surge de comparar el monto de los préstamos que presentan dificultades de pago con el total de las financiaciones existentes.
Por eso, aun cuando el volumen real de deuda morosa se mantenga relativamente estable, una contracción del crédito total puede provocar un aumento del porcentaje.
Bajó la probabilidad de incumplimiento
Pese al nuevo récord registrado por la mora de los hogares, otro indicador elaborado por el Banco Central mostró una mejora durante julio.
La probabilidad de default estimada (PDE) para el total del crédito al sector privado bajó 0,2 puntos porcentuales y quedó en 2,4%.
Entre las familias, el indicador retrocedió 0,5 puntos hasta ubicarse en 3,9%, mientras que para las empresas permaneció prácticamente sin modificaciones, en 1,1%.
La PDE busca estimar la posibilidad de que los deudores incumplan sus compromisos financieros y funciona como una medición complementaria de los niveles efectivos de mora.
El sistema financiero, además, mantuvo una elevada cobertura frente a potenciales pérdidas.
Las previsiones acumuladas por los bancos equivalieron en julio al 87,6% del total de préstamos en situación irregular, 0,8 puntos porcentuales más que durante junio.
En relación con el conjunto de créditos al sector privado, esas previsiones representaron el 6,7%.
Endeudamiento de los hogares
La consultora Econviews vinculó el crecimiento de la morosidad con distintos factores, entre ellos el nivel de endeudamiento de las familias, la pérdida de ingresos y el incremento de las tasas de interés.
Según su análisis, una parte de los hogares tomó deuda para compensar la reducción de sus recursos, bajo la expectativa de una posterior recuperación de los ingresos.
La firma también señaló que el aumento de las tasas registrado desde mediados de 2025 profundizó las dificultades para afrontar las cuotas.
“El shock no originó la morosidad, pero la aceleró, porque encontró a las familias con más carga de cuotas y menos ingresos, y a las empresas teniendo que renovar préstamos de corto plazo a tasas ridículamente altas”, sostuvo Econviews
Discussion about this post