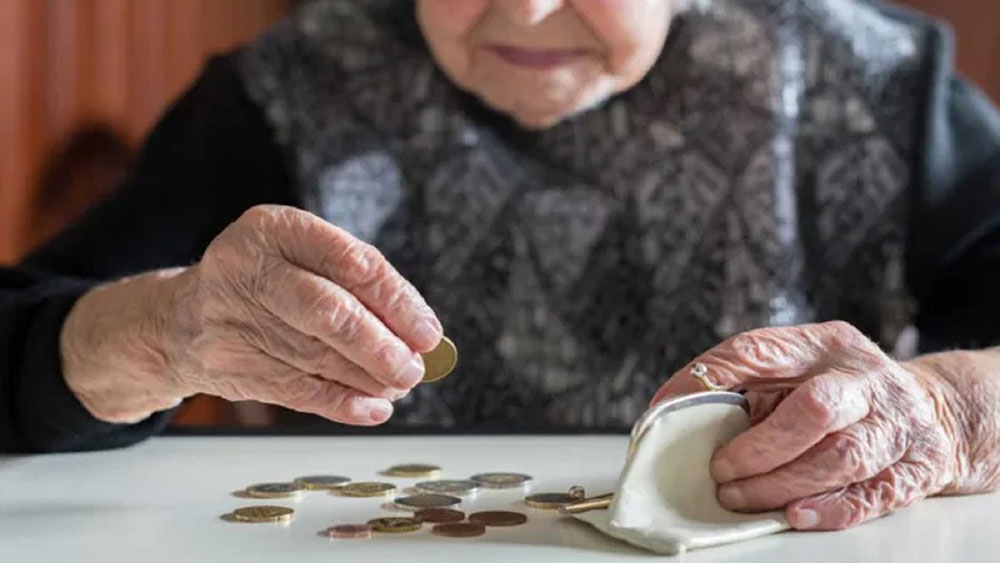
La Administración Nacional de la Seguridad Social (ANSES) oficializó un aumento del 1,93% para las jubilaciones y pensiones que se pagarán en noviembre de 2026, mediante una resolución publicada este miércoles 28 de octubre en el Boletín Oficial. Con la actualización, el haber mínimo garantizado del sistema previsional pasará a $444.158,46, mientras que la jubilación máxima alcanzará los $2.988.765,82.
Los nuevos importes quedaron establecidos mediante la Resolución 304/2026, firmada por el director ejecutivo del organismo, Guillermo Héctor Arancibia, y comenzarán a regir el próximo mes.
La medida también actualiza la Pensión Universal para el Adulto Mayor (PUAM), que llegará a $355.326,77, y la Prestación Básica Universal (PBU), fijada en $203.182,22.
El incremento responde a la fórmula de movilidad mensual establecida por el Decreto 274/2024, que toma como referencia la variación del Índice de Precios al Consumidor (IPC) correspondiente a dos meses anteriores. En este caso, se utiliza la inflación de septiembre, cuyo resultado aplicado a la movilidad previsional es del 1,93%.
De esta manera, la jubilación mínima pasará de $435.748,51 en octubre a $444.158,46 en noviembre, lo que representa una diferencia de $8.409,95 en el haber mensual, sin considerar bonos ni descuentos.
Cómo quedan las jubilaciones y pensiones
La resolución establece los nuevos valores mínimos y máximos del Sistema Integrado Previsional Argentino (SIPA), que serán utilizados para liquidar los haberes correspondientes a noviembre.
La jubilación mínima garantizada será de $444.158,46, mientras que el haber máximo ascenderá a $2.988.765,82.
Por su parte, la Pensión Universal para el Adulto Mayor (PUAM), equivalente al 80% del haber mínimo, se ubicará en $355.326,77.
En el caso de las pensiones no contributivas por invalidez laboral que se calculan sobre el 70% de la jubilación mínima, el importe de referencia será de aproximadamente $310.910,92. Las pensiones no contributivas para madres de siete hijos, cuyo monto equivale al haber mínimo jubilatorio, alcanzarán los $444.158,46.
Estos importes corresponden a los haberes de las prestaciones y deben distinguirse de los posibles adicionales extraordinarios, que se establecen mediante disposiciones específicas.
La resolución también fija la Prestación Básica Universal en $203.182,22, un componente utilizado para el cálculo de las jubilaciones del régimen general.
Qué pasa con el bono de $70.000
Uno de los puntos que más interesa a los beneficiarios es la continuidad del refuerzo extraordinario destinado a quienes perciben los ingresos previsionales más bajos.
La Resolución 304/2026 no crea ni prorroga el bono de $70.000, ya que su objeto es establecer los nuevos haberes del sistema previsional.
En caso de mantenerse ese refuerzo durante noviembre mediante la disposición correspondiente, un jubilado que perciba el haber mínimo de $444.158,46 alcanzaría un ingreso bruto de $514.158,46 al sumar los $70.000.
Para quienes cobren un haber superior al mínimo, la eventual liquidación de un bono proporcional dependerá de las condiciones que establezca la normativa específica.
Por lo tanto, el monto oficialmente fijado para la jubilación mínima es de $444.158,46, mientras que cualquier total que incluya el refuerzo extraordinario deberá considerar su vigencia y los requisitos correspondientes.
Además, las cifras brutas no equivalen necesariamente al dinero que se deposita en la cuenta de cada beneficiario, ya que pueden existir descuentos de obra social y otras deducciones particulares.
Cómo se aplica el aumento
La actualización de noviembre responde al mecanismo de movilidad mensual que comenzó a aplicarse en 2024 y que vincula los incrementos previsionales con la evolución de los precios.
La fórmula toma el índice de inflación nacional publicado por el Instituto Nacional de Estadística y Censos (INDEC) con dos meses de diferencia.
Así, el porcentaje aplicado en noviembre surge de la variación correspondiente a septiembre, mientras que la actualización de diciembre dependerá del indicador de octubre.
El sistema establece ajustes periódicos sobre los haberes, aunque la evolución del ingreso total de los jubilados que reciben un bono fijo puede ser diferente de la variación porcentual de la jubilación.
Esto ocurre porque un refuerzo que permanece sin modificaciones pierde peso relativo frente al aumento de los haberes.
Por ejemplo, si el bono extraordinario continuara en $70.000 durante noviembre, el ingreso bruto de un jubilado de la mínima aumentaría de $505.748,51 a $514.158,46. En ese caso, el incremento del ingreso total sería inferior al 1,93% aplicado sobre el haber previsional.
También cambian los parámetros para calcular nuevas jubilaciones
La Resolución 304/2026 no se limita a establecer los importes que cobrarán los actuales jubilados y pensionados.
También actualiza las bases imponibles utilizadas para los aportes al sistema previsional.
A partir del período devengado noviembre, la base imponible mínima será de $149.592,45 y la máxima de $4.861.685,38.
Además, la norma dispone la aplicación de índices de actualización para las remuneraciones de quienes cesen en su actividad desde el 31 de octubre de 2026 o soliciten determinadas prestaciones previsionales a partir del 1 de noviembre.
Estas disposiciones forman parte del mecanismo utilizado para calcular los haberes iniciales de los nuevos beneficiarios, conforme a los requisitos y procedimientos del régimen previsional.
Con la publicación de la resolución, los valores de las jubilaciones y pensiones de noviembre quedan formalmente establecidos, mientras que los importes finales que perciba cada titular dependerán de las características de su prestación y de los adicionales o descuentos que correspondan.
Discussion about this post