Hay una comodidad intelectual que el poder suele vestir de rigor técnico. En la narrativa oficial de la administración libertaria, la asfixia económica que padecen millones de hogares argentinos se despacha con un latiguillo tan cruel como perezoso: “Es un problema entre privados”. Bajo este dogma, el endeudamiento masivo, la pérdida de ingresos y la imposibilidad de llegar a fin de mes se reducen a un mero contrato libre entre partes adultas que, de buenas a primeras, habrían decidido no honrar sus compromisos.
Sin embargo, la realidad, esa obstinada materia que los despachos oficiales prefieren ignorar, se encarga de dinamitar el latiguillo.
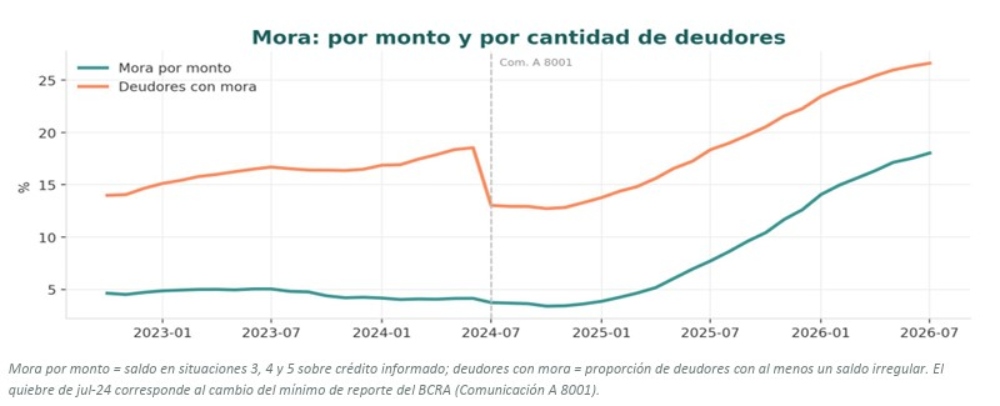
El último informe elaborado por la consultora Eco Go y la Universidad Austral arroja cifras escalofriantes que exudan otra verdad: la morosidad en el crédito a las familias volvió a trepar en julio de 2026 hasta alcanzar el 18,0% del total, encadenando una racha dramática de 21 meses consecutivos de subas.
Ya no estamos ante anécdotas individuales ni traspiés financieros aislados. Cuando más de uno de cada cuatro titulares de crédito (26,6% de las personas) se encuentra en situación irregular -con picos provinciales alarmantes y un sistema no bancario, de fintechs y tarjetas no bancarias, donde la mora salta por los aires hasta el 31,3%-, el eufemismo del “problema entre privados” se cae a pedazos. Lo que opera allí no es la libertad contractual, sino una profunda y deliberada asimetría macroeconómica.
¿Cómo se llegó a este cuello de botella? Para entenderlo hay que sacudirse el dogma y mirar las variables reales. Durante los primeros tramos de la gestión, el combo letal se estructuró sobre una dinámica implacable: salarios e ingresos pulverizados frente al costo de vida, licuación de ahorros y un esquema de desinflación acelerada que cogió a las familias a contrapié.
Aquella vieja receta argentina donde la inflación galopante licuaba rápidamente las cuotas fijas quedó en el pasado. Con un freno abrupto en la suba general de precios pero con tasas de interés reales hiperflictivas -impulsadas por los shocks financieros y monetarios de los últimos tiempos-, los préstamos se convirtieron en anclas de plomo. Las familias no se endeudaron por capricho suntuario; los relevamientos de consumo y condiciones de vida muestran que una porción masiva de los hogares recurrió al endeudamiento y al “fiado” simplemente para cubrir gastos elementales de supervivencia, como alimentos y servicios básicos.
Cuando el ingreso corriente no alcanza para comer y pagar la luz, el crédito deja de ser una herramienta de consumo aspiracional para transformarse en el último dique de contención antes del precipicio social.
Sostener que el Estado no debe intervenir porque las deudas se contraen entre un banco (o una fintech) y un ciudadano es ignorar olímpicamente cómo la política económica del propio gobierno modeló este escenario. La pulverización del poder adquisitivo, la apertura feroz a un sistema de créditos no bancarios desregulado que sangra a los sectores más vulnerables con tasas usureras, y la contracción generalizada de la economía configuran un caldo de cultivo donde el default de las familias es, en realidad, el correlato inevitable del modelo de ajuste.
Desentenderse bajo el dogma liberal de la “no intervención” no hace más que profundizar la fragmentación federal. Las radiografías provinciales del informe son elocuentes: mientras jurisdicciones como La Pampa resisten con leves dinámicas positivas, provincias como La Rioja, Santa Cruz, San Luis o Tucumán acusan golpes devastadores donde la relación entre el endeudamiento y el Producto Bruto Geográfico asfixia por completo las economías locales.
Etiquetar la mora récord como un “problema entre privados” es, en los hechos, una coartada discursiva para legitimar la indiferencia. Es mirar hacia otro lado mientras el tejido social se desgarra en las ventanillas de cobro y en los resúmenes de tarjeta impagables.
Un país con casi un tercio de sus deudores arrastrando atrasos crónicos no está sanando su economía ni honrando el mercado libre; está administrando una bomba de tiempo financiera sobre las espaldas de una clase trabajadora a la que, tras quitarle el ingreso, pretenden responsabilizar por no poder devolver lo que pidió para subsistir.

Discussion about this post