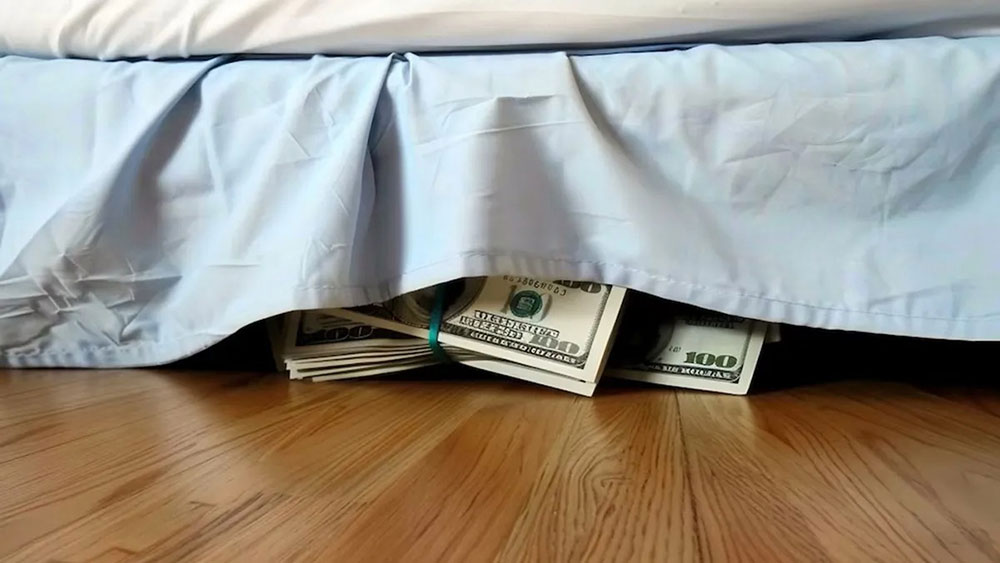
La posibilidad de ingresar al sistema financiero los llamados “dólares del colchón” todavía plantea dudas tributarias. Aunque la Ley de Inocencia Fiscal busca facilitar la utilización de ahorros no declarados bajo determinadas condiciones, las provincias conservan sus potestades tributarias y podrían aplicar retenciones de Ingresos Brutos si consideran que los fondos corresponden a ingresos gravados.
El problema, según especialistas tributarios, es la falta de adhesión formal de las jurisdicciones locales a un esquema de fiscalización simplificada que acompañe al régimen nacional. Esa situación podría generar incertidumbre entre quienes buscan utilizar sus ahorros para comprar bienes, realizar inversiones o efectuar otras operaciones dentro de la economía formal.
La Ley 27.799, sancionada en diciembre de 2025, invitó a las provincias y a la Ciudad Autónoma de Buenos Aires a adoptar regímenes simplificados de fiscalización en línea con el esquema nacional. Sin embargo, esa invitación no implica por sí misma una adhesión automática de las administraciones tributarias provinciales y municipales.
Por qué podrían retener Ingresos Brutos
El contador y especialista tributario Richard Amaro Gómez advierte que el objetivo de la adhesión provincial es limitar la fiscalización local y reducir el riesgo de que los contribuyentes enfrenten reclamos tributarios por los fondos que incorporen al circuito formal.
En la misma línea, Marcelo D. Rodríguez, CEO de MR Consultores, señala que, sin una adhesión generalizada, las administraciones tributarias provinciales podrían interpretar que determinados fondos exteriorizados corresponden a ventas omitidas y, por lo tanto, alcanzadas por el impuesto sobre los Ingresos Brutos.
El riesgo también puede aparecer cuando el dinero ingresa a una cuenta bancaria. Las entidades financieras pueden aplicar los regímenes de recaudación bancaria de Ingresos Brutos, mediante retenciones o percepciones a cuenta del tributo, según la jurisdicción y la situación fiscal del contribuyente.
Esto no significa que todo depósito de dólares deba pagar Ingresos Brutos. La eventual obligación depende de las normas aplicables, de la situación tributaria de la persona y de la naturaleza que la administración fiscal atribuya a los fondos.
Qué establece la Ley de Inocencia Fiscal
La normativa nacional contempla beneficios para los contribuyentes que adhieran al Régimen Simplificado de Ganancias y cumplan con las condiciones previstas. La Ley 27.826, publicada el 9 de octubre de 2026, modificó distintos aspectos de la Ley 27.799 y precisó algunas de las condiciones para acceder a sus beneficios.
Entre otros puntos, el régimen establece que las operaciones deben canalizarse mediante medios autorizados por el Banco Central de la República Argentina (BCRA) o la Comisión Nacional de Valores (CNV). La exigencia se considera cumplida cuando esos medios intervienen en el origen o en el destino de la operación.
La norma también contempla los pagos en efectivo realizados al otorgar escrituras públicas por operaciones inmobiliarias. Para los fondos utilizados bajo esas condiciones, el régimen establece hasta el 31 de diciembre de 2027 una protección específica frente a determinadas presunciones fiscales utilizadas para cuestionar incrementos patrimoniales no justificados.
Sin embargo, la protección prevista por la legislación nacional no debe confundirse con una exención general de los impuestos provinciales. La invitación a adherir a regímenes simplificados busca precisamente coordinar el tratamiento fiscal entre las distintas jurisdicciones.
Amaro Gómez sostiene que los acuerdos de intercambio de información entre la Agencia de Recaudación y Control Aduanero (ARCA) y las provincias buscaron impulsar la incorporación de las jurisdicciones al nuevo esquema.
No obstante, advierte que, sin normas locales de adhesión, podría persistir la incertidumbre sobre el tratamiento de los fondos regularizados frente a los impuestos provinciales y las tasas municipales.
Entre las alternativas que plantea el especialista figura la posibilidad de que las jurisdicciones adopten un criterio de no reclamar tributos por los activos declarados, aun sin aprobar una ley específica. Esa opción, sin embargo, no equivaldría a una garantía legal expresa para los contribuyentes.
Rodríguez también señala que el riesgo de reclamos locales continúa latente, aunque recuerda que en experiencias anteriores de regularización de activos no se generalizó el cobro de Ingresos Brutos sobre los fondos incorporados al sistema.
La discusión expone uno de los desafíos del programa: lograr que los ahorros que permanecen fuera del circuito formal se utilicen en operaciones bancarias, comerciales e inmobiliarias sin que los contribuyentes teman enfrentar nuevos reclamos tributarios.
La seguridad jurídica y la coordinación entre Nación, provincias y municipios aparecen como factores centrales para alcanzar ese objetivo.
Mientras el régimen nacional establece condiciones y beneficios para quienes adhieran, el tratamiento tributario local sigue siendo una cuestión que requiere atención. Para los ahorristas, la diferencia entre una protección nacional y una adhesión provincial efectiva puede resultar determinante al momento de decidir si ingresan sus dólares al sistema financiero.
Fuente: iProfesional
Discussion about this post